En Argentina, hoy muchos te hablan sobre la necesidad de redactar reportes de sostenibilidad, pero nadie te dice como comenzar correctamente y terminan siendo un catálogo de buenas intenciones.
Se junta lo que hay, se arma un documento prolijo y se publica. Pero cuando un cliente clave o un banco pide datos concretos, el reporte no responde y te quedas afuera.
En plena temporada de preparación de reportes, muchas PyMEs se encuentran con los mismos espejitos de colores: no les enseñan por dónde empezar ni qué información tiene verdadero valor estratégico.
La clave que marca la diferencia entre un reporte burocrático y una herramienta de gestión real tiene tres letras: IRO (Impactos, Riesgos y Oportunidades).
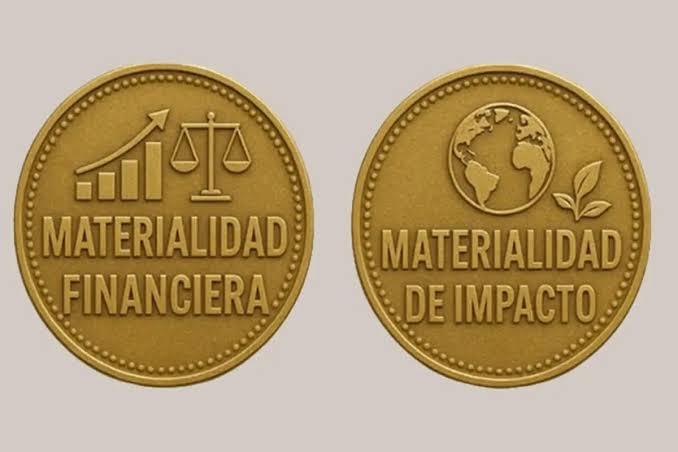
Este criterio, que hoy redefine los estándares globales y la doble materialidad, plantea un filtro muy directo:
✅ Impactos (hacia afuera): lo que la operación de la pyme genera en el entorno y la comunidad, desde su huella de carbono y gestión de efluentes hasta las condiciones laborales y la relación con los vecinos.
✅Riesgos (hacia adentro): cómo los factores ambientales y sociales amenazan la continuidad operativa y financiera. En Argentina esto es diario: cortes de suministro, eventos climáticos que frenan la logística o exigencias normativas de clientes que exportan.
✅Oportunidades: dónde la eficiencia en recursos, el rediseño de procesos o la economía circular permiten bajar costos y abrir nuevos mercados comerciales. Cuando un reporte se construye sobre esta base, deja de ser una carga anual y se convierte en el tablero de control de la empresa.
Para las PyMEs argentinas que hoy encaran su proceso de reporte o participan en programas sectoriales, el desafío no es medir absolutamente todo, sino identificar qué es material: qué impactos exigen mitigación, qué riesgos ameritan planes de contingencia y qué oportunidades mueven la aguja del negocio (fundamental).
Integrar a compras, finanzas, operaciones y recursos humanos en este ejercicio cambia la perspectiva de toda la organización.
Un reporte de sostenibilidad sólido no busca mostrar que la empresa es perfecta, sino demostrar que conoce con precisión sus impactos, gestiona sus riesgos y sabe hacia dónde va, a través de un rumbo claro.
Te dejo interactivo de una herramienta de Doble Materialidad, cumple con ESRS 2 IRO-1 / IRO-2 · CSRD · EFRAG IG1 · GRI 3 – Temas Materiales https://interactivos.ecoetika.com/dm.html